分公司 vs 子公司 注册哪个更好?代理记账角度看差异
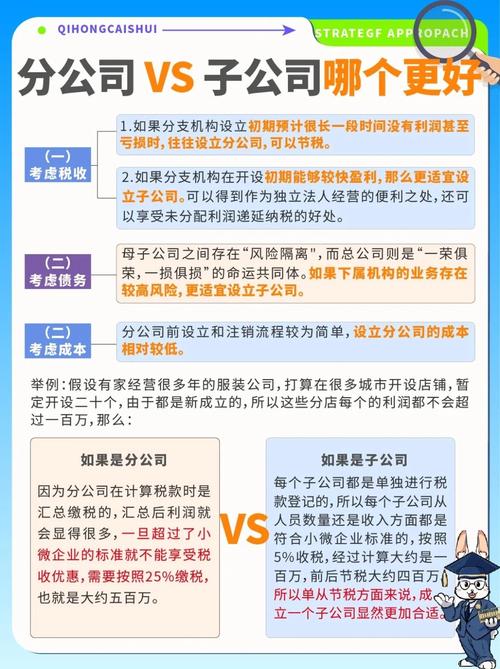
创业者在扩大经营或设立新机构时,常常面临一个选择:设立分公司还是子公司?二者在法律责任、税务处理、经营管控等方面差异显著,尤其对于需要代理记账的中小企业,选择不同,后期的财税成本和合规压力也不同。本文从代理记账的视角,帮你理清分公司与子公司的核心区别,并提供选择建议。
一、法律地位:分公司不是独立法人,子公司是
分公司:不具有独立法人资格,其民事责任由总公司承担。分公司的营业执照上负责人通常由总公司任命,名称一般为“XX公司XX分公司”。
子公司:具有独立法人资格,独立承担民事责任。子公司拥有自己的股东、董事会(或执行董事)、公司章程,母公司仅以出资额为限承担责任。
从代理记账角度:分公司不是独立纳税人(企业所得税汇总纳税),但仍需办理税务登记,独立进行增值税申报等。子公司则是完全独立的会计主体和纳税主体,需独立建账、独立申报所有税种。
二、税务处理:企业所得税是最大差异
分公司:企业所得税通常实行“统一计算、分级管理、就地预缴、汇总清算”的原则。即分公司不独立缴纳企业所得税,而是由总公司汇总计算,再按比例在总分公司之间分摊缴纳。增值税、个税等一般在分公司所在地独立申报缴纳。
子公司:独立缴纳企业所得税,享受当地的税收优惠政策(如高新技术企业、小微企业等),也可以独立申请发票、独立做账。
代理记账启示:分公司的账务需要与总公司合并,代理记账机构需要协调总分公司之间的账务对接和税款分摊,复杂度较高。子公司的账务相对独立,代理记账更简单清晰,且可以利用子公司身份享受当地税收优惠。
三、经营管控与成本:分公司更受控,子公司更灵活
分公司:总公司对分公司拥有完全的控制权,可以直接调配人员、资金、业务。但分公司不能独立融资、不能独立上市,且总公司需对分公司债务承担无限责任。
子公司:母公司通过股东会、董事会施加影响,但子公司有独立的管理层和决策流程,灵活性更高。子公司可以独立融资、引入新股东、甚至独立上市。
从代理记账的费用看:分公司通常只需增设一个核算主体,代理记账费用增加相对较少;子公司需要完整的建账报税,费用与独立公司相当,但若业务量小,可选择小规模纳税人代理记账套餐,成本仍可控。
四、适用场景:怎么选更合适?
优先选分公司的情况:
- 初期试点新业务,不想承担独立法人风险;
- 总分公司业务高度统一,需要统一管理、统一核算;
- 异地经营但不需要独立资质或独立融资;
- 总分公司盈亏互补,汇总纳税更有利。
优先选子公司的情况:
- 新业务风险较高,需要隔离风险,避免连累总公司;
- 计划在当地长期深耕,需要享受当地税收优惠或政府补贴;
- 需要独立融资、独立引入合伙人或未来独立上市;
- 业务与总公司差异较大,独立核算更清晰。
五、代理记账的实操建议
- 如果选择分公司:务必确认总公司与分公司是否跨省、跨市,因为不同地区的企业所得税分摊比例和申报流程不同,需找熟悉汇总纳税的代理记账机构。
- 如果选择子公司:子公司作为独立纳税人,可以单独找当地代理记账,记账报税更简单,且可以享受小微企业普惠性税收减免。
- 无论哪种形式,都要按时做好工商年报、税务申报,避免因逾期影响总公司和子公司的信用。
- 对于已经运营的企业,若业务模式变化,也可通过合并、分立等方式转换组织形式,但需提前做好税务测算。
没有绝对的好坏,关键看你的商业目标、风险承受能力和财税管理成本。如果追求控制权和汇总纳税,选分公司;如果追求风险隔离和独立发展,选子公司。咨询专业的代理记账机构或税务师,结合具体业务测算后,再做决定,才能少走弯路。
如若转载,请注明出处:http://www.yikecpa.com/product/58.html
更新时间:2026-10-30 10:26:59